⚠️ Halaman ini menghubungkan Anda dengan mitra dan pasar afiliasi Atovia. Kami mungkin menerima komisi dari mitra afiliasi untuk aktivitas yang dilakukan melalui tautan ini. Penawaran diskon dapat berubah sewaktu-waktu sesuai kebijakan! Yakinlah, tidak ada biaya tambahan untuk Anda! Kami harap ini menghemat waktu Anda dalam menemukan item yang tepat!
- Apa Itu Kartu Kredit Premium dan Siapa yang Cocok Menggunakannya
- Kriteria Memilih Kartu Kredit Premium Terbaik
- Manfaat Asuransi dan Proteksi yang Umum Ditawarkan
- Perbandingan Kartu Kredit Premium Berdasarkan Segmen
- Studi Kasus: Kartu untuk Profil Pengguna Berbeda
- Syarat dan Cara Pengajuan Kartu Kredit Premium
- Checklist Sebelum Memilih Kartu Kredit Premium
- Kesalahan Umum Saat Memilih Kartu Kredit Premium
- Tips Memaksimalkan Manfaat Kartu Kredit Premium
- Pertanyaan yang Sering Diajukan
Kartu kredit premium sering dianggap sekadar simbol gengsi, padahal nilai sebenarnya ada pada paket proteksinya: asuransi perjalanan, asuransi kecelakaan diri, hingga akses lounge bandara. Jika dipilih dengan tepat, manfaat proteksi ini bisa jauh melebihi biaya tahunan yang dibayarkan. Panduan ini membantu Anda membandingkan kartu kredit premium di Indonesia berdasarkan data biaya, syarat, dan cakupan asuransi yang berlaku.
- Kartu kelas Signature/Infinite umumnya mensyaratkan penghasilan mulai Rp20 juta per bulan ke atas.
- Asuransi perjalanan bawaan kartu biasanya baru aktif jika tiket dibeli menggunakan kartu tersebut.
- Banyak kartu premium membebaskan iuran tahunan di tahun pertama, lalu dikenakan biaya mulai sekitar Rp300.000 hingga Rp500.000 per tahun untuk kelas menengah.
- Cakupan asuransi perjalanan bervariasi luas, dari sekitar Rp1 miliar hingga Rp25 miliar tergantung penerbit dan level kartu.
- NPWP wajib dilampirkan untuk pengajuan limit di atas Rp50 juta.
Apa Itu Kartu Kredit Premium dan Siapa yang Cocok Menggunakannya
Kartu kredit premium adalah kategori kartu kredit level atas (biasanya disebut Platinum, Signature, Infinite, atau World) yang menawarkan limit lebih besar dan manfaat tambahan berupa proteksi asuransi, akses lounge bandara, serta layanan concierge, sebagai kompensasi atas syarat penghasilan dan iuran tahunan yang lebih tinggi dibanding kartu kelas dasar.
Kartu jenis ini paling cocok untuk pelancong yang sering bepergian ke luar negeri, pemilik usaha yang membutuhkan fleksibilitas transaksi besar, serta siapa pun yang ingin proteksi kecelakaan dan perjalanan tanpa membeli polis asuransi terpisah. Bagi pemula dengan penghasilan di bawah Rp5 juta per bulan, kartu kelas dasar atau Gold lebih realistis sebagai langkah awal sebelum mengajukan kartu premium.
Kriteria Memilih Kartu Kredit Premium Terbaik
Sebelum membandingkan produk, tentukan dulu kriteria yang benar-benar relevan dengan kebutuhan Anda:
- Manfaat asuransi/proteksi bawaan — periksa nilai pertanggungan asuransi perjalanan dan kecelakaan diri, bukan hanya keberadaannya.
- Biaya tahunan dan cara membebaskannya — banyak bank menggratiskan iuran tahun pertama, lalu membebaskannya kembali jika transaksi bulanan memenuhi minimum tertentu.
- Syarat penghasilan minimum — kartu kelas Platinum umumnya mulai Rp5-10 juta per bulan, sedangkan Signature/Infinite mulai Rp20-25 juta per bulan.
- Reward point dan cashback — relevan jika pola belanja Anda besar dan rutin.
- Akses lounge bandara — cek apakah lewat Priority Pass (berlaku luas) atau hanya lounge domestik terbatas.
Manfaat Asuransi dan Proteksi yang Umum Ditawarkan
Asuransi perjalanan (travel insurance): mencakup kompensasi keterlambatan penerbangan, kehilangan bagasi, hingga biaya medis darurat di luar negeri. Nilai pertanggungan bervariasi luas antarpenerbit, dari sekitar Rp1 miliar pada kartu kelas menengah hingga Rp25 miliar pada kartu kelas atas seperti UOB PRIVIMiles dan UOB Zenith.
Asuransi kecelakaan diri: memberikan santunan jika pemegang kartu mengalami kecelakaan, dengan nilai pertanggungan yang meningkat seiring level kartu — misalnya sekitar Rp1 miliar pada kelas Platinum hingga Rp5 miliar pada kelas Signature.
Proteksi pembelian barang (purchase protection): mengganti kerugian jika barang yang dibeli dengan kartu rusak atau hilang dalam periode tertentu setelah pembelian.
Perlindungan terhadap transaksi tidak sah: hampir semua kartu kredit di Indonesia menyertakan proteksi fraud dasar, sehingga transaksi mencurigakan yang dilaporkan dapat diproses sebagai sengketa (dispute) oleh bank penerbit.
Catatan penting: asuransi perjalanan bawaan kartu kredit umumnya hanya berlaku untuk perjalanan luar negeri dan baru aktif jika sebagian atau seluruh biaya tiket dibayar menggunakan kartu tersebut. Beberapa kartu kelas platinum ke atas mengecualikan aturan ini untuk penerbangan domestik yang tertunda.
Perbandingan Kartu Kredit Premium Berdasarkan Segmen
| Kartu | Iuran Tahunan | Penghasilan Minimum/Bulan | Asuransi Perjalanan | Lounge Bandara |
|---|---|---|---|---|
| Mandiri SKYZ Card | Rp0 (tahun pertama), lalu sekitar Rp300.000 | Rp3 juta | Hingga Rp1 miliar | Terbatas |
| Mandiri JCB Precious | Rp0 (tahun pertama), lalu sekitar Rp500.000 | Rp3-5 juta | Tersedia | Akses lounge beberapa negara |
| Mandiri Platinum Card | Menengah | Sekitar Rp5 juta | Cakupan lebih rendah dari Signature | Lounge domestik terbatas |
| Mandiri Signature Card | Tinggi | Sekitar Rp20 juta | Hingga Rp5 miliar | Priority Pass 100+ negara |
| BCA Visa Signature | Sesuai S&K berlaku | Sekitar Rp20-30 juta | Tersedia | Lounge internasional |
| UOB PRIVIMiles Card | Tinggi, sulit dibebaskan | Menengah-tinggi | Hingga Rp25 miliar | 2x gratis via Priority Pass |
| UOB Zenith Card | Tinggi | Tinggi | Hingga Rp25 miliar | Hingga 5x, plus antar-jemput bandara |
Angka iuran tahunan pada kelas Signature/Infinite sering tidak dipublikasikan secara terbuka dan disesuaikan kebijakan bank, jadi selalu konfirmasi angka pasti ke pihak bank sebelum mengajukan.
Studi Kasus: Kartu untuk Profil Pengguna Berbeda
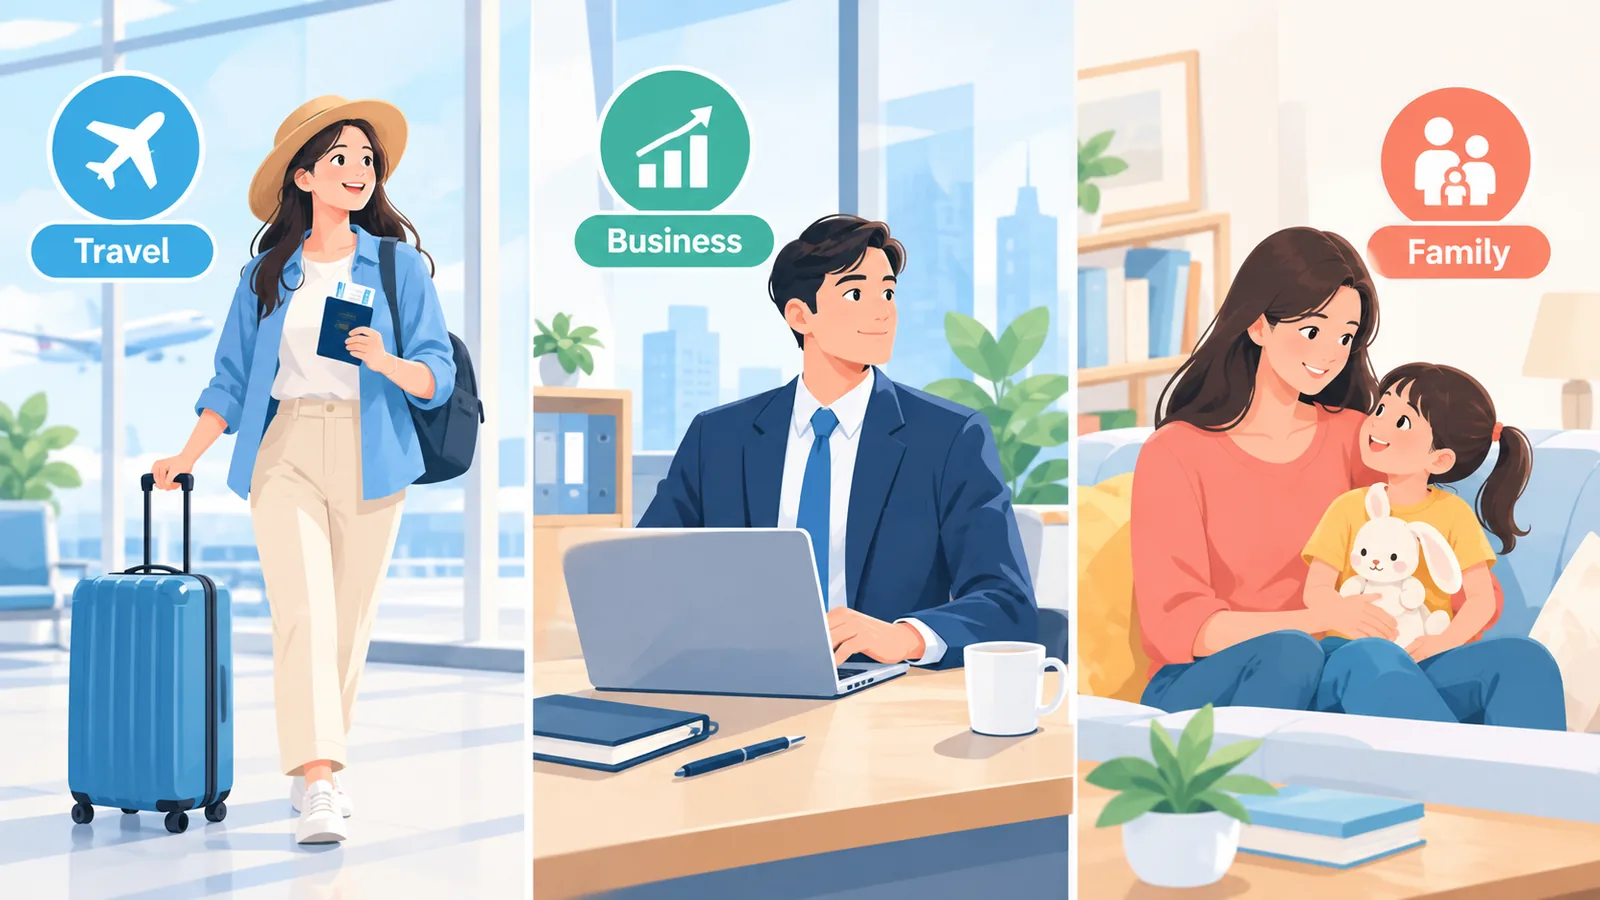
Untuk pelancong (travel-focused): kartu seperti UOB PRIVIMiles atau UOB Zenith relevan karena cakupan asuransi perjalanan besar dan akses lounge lebih luas, cocok untuk yang sering terbang ke luar negeri dan memiliki pengeluaran bulanan tinggi.
Untuk pemilik bisnis: kartu kelas Platinum dengan limit fleksibel dan proteksi transaksi tidak sah membantu mengelola pengeluaran operasional sekaligus menjaga arus kas, tanpa harus mengajukan kelas Signature yang mensyaratkan penghasilan sangat tinggi.
Untuk pengguna yang mengutamakan proteksi keluarga: kartu seperti UOB One Card yang menyertakan asuransi keluarga gratis (hingga Rp600 juta) lebih relevan dibanding kartu yang berfokus pada miles atau lounge semata.
Syarat dan Cara Pengajuan Kartu Kredit Premium
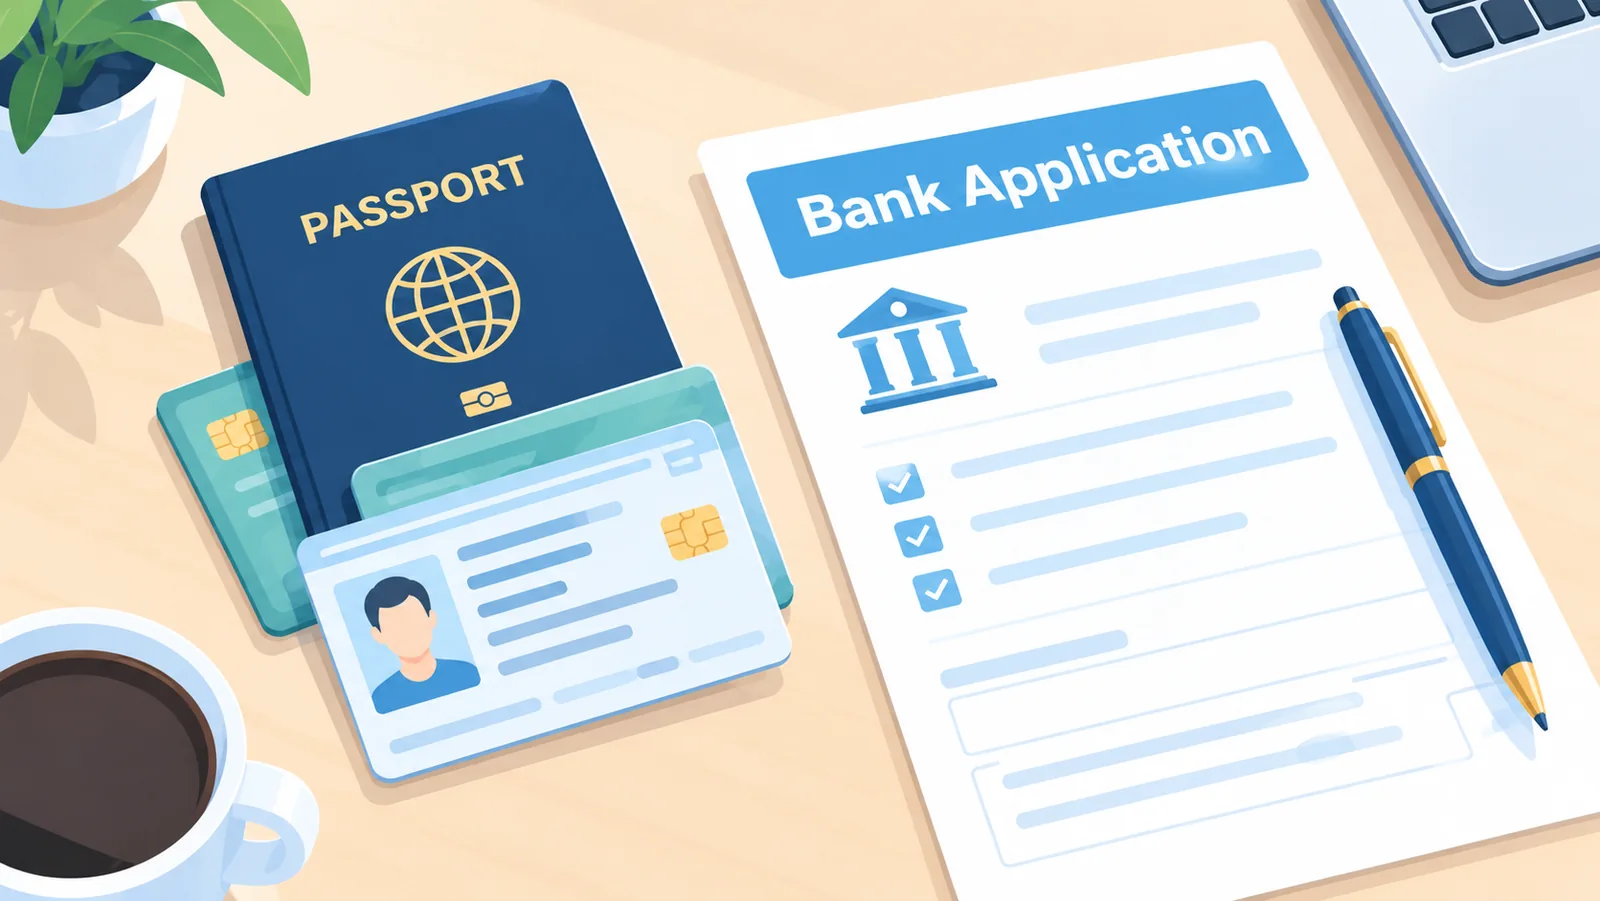
Dokumen yang dibutuhkan: KTP elektronik, NPWP (wajib untuk limit di atas Rp50 juta), slip gaji atau Surat Keterangan Penghasilan 3 bulan terakhir (atau SPT Pajak/rekening koran untuk wiraswasta), serta rekening tabungan 3-6 bulan terakhir.
Syarat umum: usia minimal 21 tahun untuk pemegang kartu utama (atau sudah menikah), maksimal 70 tahun, dan riwayat kredit bersih di SLIK OJK.
🛒 Produk Rekomendasi
🛒 Produk Rekomendasi
Estimasi waktu proses: umumnya berkisar dari beberapa hari kerja hingga sekitar dua minggu, tergantung kelengkapan dokumen dan kebijakan masing-masing bank.
Tips agar pengajuan disetujui: pastikan penghasilan sesuai kelas kartu yang dituju, jaga riwayat kredit tetap bersih, lengkapi seluruh dokumen dengan benar, dan hindari mengajukan ke banyak bank dalam waktu berdekatan karena dapat memengaruhi skor kredit.
Checklist Sebelum Memilih Kartu Kredit Premium
Checklist evaluasi kebutuhan:
- Apakah saya sering bepergian ke luar negeri dalam setahun?
- Apakah saya membutuhkan proteksi keluarga atau hanya proteksi pribadi?
- Apakah penghasilan bulanan saya memenuhi syarat kelas kartu yang dituju?
Checklist perbandingan biaya vs manfaat:
- Berapa nilai pertanggungan asuransi perjalanan dan kecelakaan dibanding iuran tahunan?
- Apakah iuran tahunan bisa dibebaskan dengan syarat transaksi tertentu?
- Apakah akses lounge menggunakan jaringan luas (Priority Pass) atau terbatas domestik?
Kesalahan Umum Saat Memilih Kartu Kredit Premium
Mengabaikan syarat pembebasan biaya tahunan: banyak pemegang kartu baru sadar dikenakan iuran tahun kedua karena tidak memenuhi syarat transaksi minimum.
Tidak memeriksa cakupan asuransi secara detail: nilai pertanggungan dan syarat aktivasi (misalnya harus membayar tiket dengan kartu tersebut) sering terlewat sebelum klaim dibutuhkan.
Memilih hanya berdasarkan gengsi produk: kartu kelas Signature tidak selalu lebih menguntungkan jika pola transaksi dan kebutuhan proteksi Anda sebenarnya lebih cocok dengan kartu kelas Platinum.
Tips Memaksimalkan Manfaat Kartu Kredit Premium
Strategi penggunaan lounge dan asuransi perjalanan: selalu bayar tiket pesawat dan akomodasi menggunakan kartu premium Anda agar asuransi perjalanan otomatis aktif, dan manfaatkan akses lounge saat transit untuk efisiensi biaya makan/istirahat.
Mengelola tagihan agar tetap menguntungkan: lunasi tagihan penuh setiap bulan untuk menghindari bunga, dan pantau minimum transaksi bulanan yang disyaratkan agar iuran tahunan tetap bebas biaya.
Pertanyaan yang Sering Diajukan
Apakah kartu kredit premium selalu memiliki biaya tahunan tinggi?
Tidak selalu. Beberapa kartu seperti Mandiri SKYZ menggratiskan iuran tahun pertama dan membebaskannya kembali jika transaksi bulanan memenuhi syarat.
Apakah asuransi bawaan otomatis aktif tanpa syarat?
Umumnya tidak. Asuransi perjalanan biasanya baru aktif jika sebagian atau seluruh biaya tiket dibayar menggunakan kartu tersebut.
Bagaimana cara mengklaim asuransi perjalanan dari kartu kredit?
Hubungi layanan klaim bank penerbit atau mitra asuransinya, lengkapi dokumen pendukung seperti bukti pembayaran tiket dengan kartu dan bukti insiden, lalu ajukan klaim sesuai batas waktu yang ditentukan.
Apakah kartu kredit premium cocok untuk pemula?
Bagi pemula dengan penghasilan belum memenuhi syarat kelas Signature, disarankan memulai dari kartu entry-level atau Platinum, lalu upgrade setelah riwayat kredit terbentuk baik.
- UOB Indonesia – Kartu Kredit (uob.co.id)
- Cermati – Kartu Kredit Travel (cermati.com)
- Mandiri Kartu Kredit – Travel Insurance & Purchase Protection (mandirikartukredit.com)
- Cermati – Cara Pengajuan Kartu Kredit Mandiri (cermati.com)
- Rambay – Jenis Kartu Kredit BCA Terbaik 2026 (rambay.id)
- Desanaob – Kartu Kredit Limit Tinggi 2026 (desanaob.id)
- Desapadalarang – 14 Kartu Kredit BCA 2026 (desapadalarang.com)
- Iuwashtangguh – Kartu Kredit Mandiri 2026 (iuwashtangguh.or.id)
- Safe Travel Indonesia – Asuransi Perjalanan (safetravel.kemlu.go.id)
Ingin lebih banyak perbandingan dan panduan belanja?
Bergabunglah dengan komunitas kami
Mengutip artikel ini
Sumber: Atovia (Atovia). https://atovia.kr