⚠️ Halaman ini menghubungkan Anda dengan mitra dan pasar afiliasi Atovia. Kami mungkin menerima komisi dari mitra afiliasi untuk aktivitas yang dilakukan melalui tautan ini. Penawaran diskon dapat berubah sewaktu-waktu sesuai kebijakan! Yakinlah, tidak ada biaya tambahan untuk Anda! Kami harap ini menghemat waktu Anda dalam menemukan item yang tepat!
Harga Bitcoin turun beberapa persen dalam sehari, lalu notifikasi dari platform pinjaman muncul di ponsel. Wajar kalau Anda langsung bertanya apakah jaminan Anda masih aman. Artikel ini menjelaskan apa yang sebenarnya terjadi dan apa yang bisa Anda lakukan.
- Jawaban singkat: pinjaman Anda lebih berisiko saat Bitcoin turun
- Cara kerja pinjaman berjaminan Bitcoin
- Apa yang terjadi saat harga BTC turun
- Contoh hitungan sederhana
- Tanda bahaya yang perlu dipantau
- Langkah saat harga sedang turun
- Perbandingan opsi peminjam
- Risiko lain di luar harga
- Cara menyiapkan pinjaman agar lebih aman
- Pertanyaan yang sering diajukan
- Kesimpulan dan langkah hari ini
Poin penting
- LTV naik otomatis saat harga BTC turun, sementara jumlah pinjaman tetap.
- Setiap platform punya ambang peringatan dan likuidasi sendiri. Cek di syarat resmi.
- Menambah jaminan atau membayar sebagian pinjaman menurunkan LTV.
- Angka contoh di artikel ini hanya ilustrasi, bukan data platform tertentu.
Jawaban singkat: pinjaman Anda lebih berisiko saat Bitcoin turun
Ya, risikonya naik. Nilai jaminan menyusut, sedangkan utang Anda tidak ikut menyusut, sehingga LTV naik dan jarak ke batas likuidasi makin sempit.
Namun jaminan tidak otomatis hilang. Hasilnya bergantung pada seberapa dalam penurunannya, berapa LTV awal Anda, dan seberapa cepat Anda bereaksi.
[[IMAGE_1]]
Cara kerja pinjaman berjaminan Bitcoin
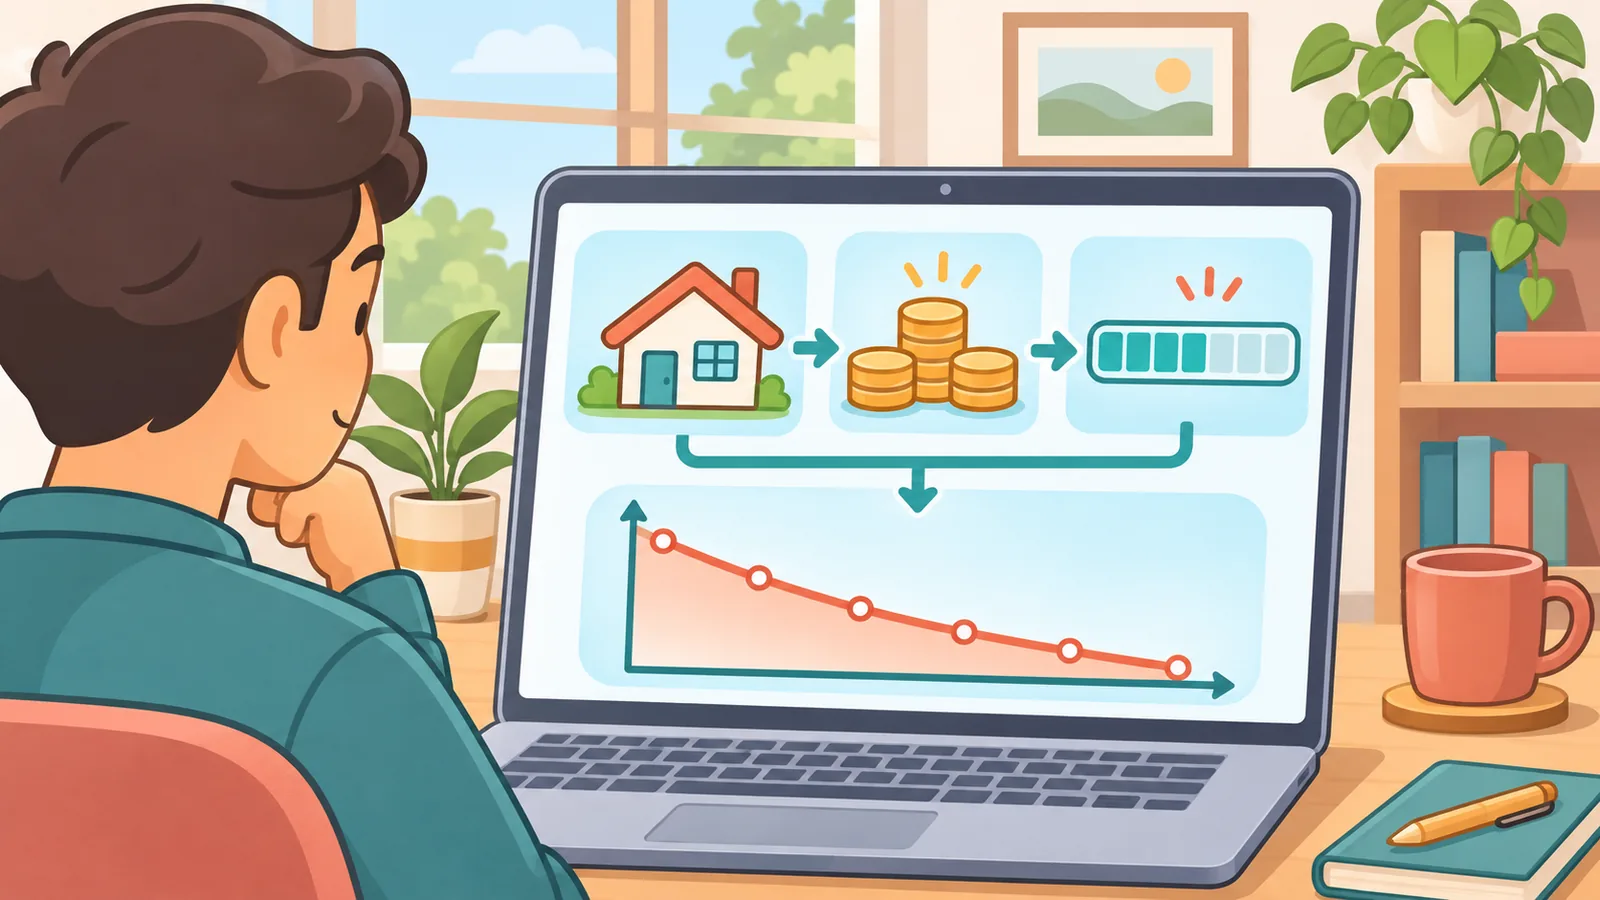
Anda menyerahkan Bitcoin sebagai jaminan, lalu menerima pinjaman, biasanya dalam stablecoin atau mata uang fiat. Anda tidak perlu menjual BTC, tetapi aset itu terkunci selama pinjaman berjalan.
Apa itu LTV dan mengapa penting?
LTV (loan to value) adalah perbandingan jumlah pinjaman dengan nilai jaminan. Pinjaman Rp40 juta dengan jaminan Rp100 juta berarti LTV 40 persen.
Angka ini menjadi alat ukur utama platform untuk menilai seberapa aman posisi Anda.
Mengapa jaminan harus lebih besar dari pinjaman?
Harga kripto bergerak cepat. Selisih antara nilai jaminan dan pinjaman berfungsi sebagai bantalan agar platform tetap tertutup jika harga turun.
Makin tipis bantalan itu, makin cepat Anda menyentuh batas bahaya.
[[IMAGE_2]]
Apa yang terjadi saat harga BTC turun
Dampaknya berjalan bertahap: LTV naik, platform memberi peringatan, lalu likuidasi terjadi jika batas terlampaui.
LTV naik tanpa Anda melakukan apa pun
Anda tidak menarik dana tambahan, tetapi LTV tetap naik. Penyebabnya hanya satu: penyebutnya, yaitu nilai jaminan, mengecil.
Margin call, yaitu peringatan menambah jaminan
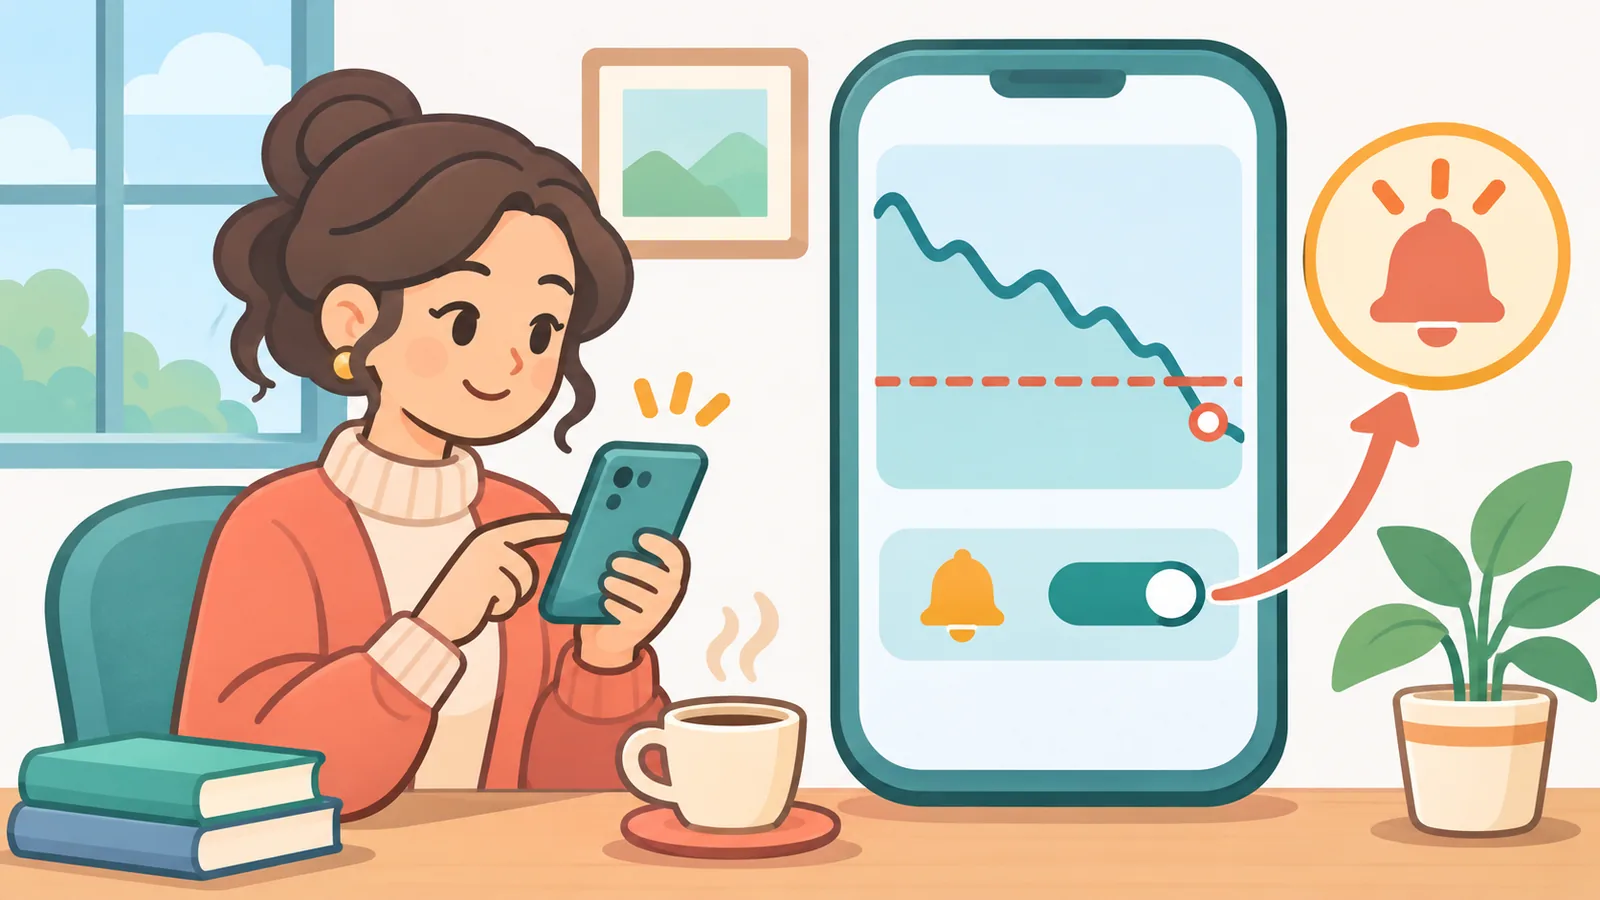
Banyak platform mengirim peringatan saat LTV mencapai ambang tertentu. Anda diminta menambah jaminan atau membayar sebagian pinjaman. Istilah dan angka ambangnya berbeda di tiap platform.
Likuidasi, yaitu jaminan dijual otomatis
Jika LTV menyentuh batas likuidasi, platform dapat menjual sebagian atau seluruh jaminan untuk menutup pinjaman. Proses ini biasanya otomatis dan bisa dikenai biaya.
[[IMAGE_3]]
Contoh hitungan sederhana
Anggap saja Anda menjaminkan BTC senilai Rp100 juta dan meminjam Rp40 juta. Tabel berikut hanya ilustrasi, bukan data platform mana pun.
| Kondisi | Nilai jaminan | Pinjaman | LTV |
|---|---|---|---|
| Awal | Rp100 juta | Rp40 juta | 40% |
| BTC turun 20% | Rp80 juta | Rp40 juta | 50% |
| BTC turun 40% | Rp60 juta | Rp40 juta | sekitar 66,7% |
Rumusnya sederhana: pinjaman dibagi nilai jaminan. Seandainya batas likuidasi platform Anda ada di 70 persen, penurunan sekitar 43 persen dari harga awal sudah cukup untuk mencapainya.
[[IMAGE_4]]
Tanda bahaya yang perlu dipantau
Tanda paling jelas adalah LTV yang mendekati ambang peringatan. Beberapa sinyal lain juga patut Anda waspadai:
- LTV sudah dekat dengan ambang margin call di syarat platform.
- Ada notifikasi atau email peringatan dari platform.
- Harga turun tajam dalam satu hari.
- Volatilitas pasar sedang tinggi.
- Dana cadangan untuk menambah jaminan menipis.
[[IMAGE_5]]
Langkah saat harga sedang turun
Mulailah dengan melihat angka LTV Anda saat ini, bukan menebak-nebak. Lalu jalankan langkah berikut secara berurutan:
🛒 Produk Rekomendasi
- Cek LTV dan nilai jaminan terbaru di akun Anda.
- Baca syarat platform soal ambang margin call dan likuidasi.
- Pastikan ada dana atau aset yang siap dipakai untuk menambah jaminan.
- Pertimbangkan membayar sebagian pinjaman untuk menurunkan LTV.
- Hindari keputusan panik, misalnya menjual semuanya tanpa menghitung.
[[IMAGE_6]]
Perbandingan opsi peminjam
Tidak ada satu pilihan yang selalu terbaik. Tabel ini merangkum kecenderungan umumnya.
| Opsi | Efek pada LTV | Biaya | Risiko | Cocok untuk |
|---|---|---|---|---|
| Tambah jaminan | Turun | Butuh aset tambahan | Aset tambahan ikut terpapar harga | Yang yakin tetap ingin menahan BTC |
| Bayar sebagian | Turun | Butuh uang tunai | Kas berkurang | Yang punya dana cadangan |
| Lunasi | Hilang | Seluruh pinjaman | Kehilangan likuiditas | Yang ingin keluar dari risiko |
| Tidak berbuat apa-apa | Tetap tinggi | Tanpa biaya awal | Likuidasi bila harga terus turun | Hanya jika LTV masih sangat jauh dari batas |
[[IMAGE_7]]
Risiko lain di luar harga
Harga memang risiko utama, tetapi bukan satu-satunya.
Risiko platform dan penyimpanan jaminan
Jaminan Anda biasanya dipegang platform. Pahami bagaimana aset disimpan dan apa yang terjadi jika platform bermasalah.
Bunga, biaya, dan syarat yang bisa berubah
Suku bunga, biaya likuidasi, dan ambang LTV dapat diubah sesuai syarat platform. Baca pemberitahuan perubahan secara berkala.
Regulasi di Indonesia
Pengaturan dan pengawasan aset kripto di Indonesia telah beralih dari Bappebti ke OJK lewat POJK 27/2024. Sebelum meminjam, pastikan layanan yang Anda gunakan berizin dan cari tahu bagaimana perlakuan pajaknya.
[[IMAGE_8]]
Cara menyiapkan pinjaman agar lebih aman
Persiapan paling efektif dilakukan sebelum harga turun. Beberapa kebiasaan yang membantu:
- Pilih LTV awal yang rendah, bukan yang maksimal.
- Sisakan cadangan jaminan atau dana tunai.
- Pasang alarm harga BTC dan notifikasi LTV.
- Pahami jadwal bunga dan biaya yang berjalan.
- Jangan meminjam dengan seluruh kapasitas yang ditawarkan.
[[IMAGE_9]]
Pertanyaan yang sering diajukan
Apakah pinjaman otomatis lunas jika jaminan dilikuidasi?
Tergantung syarat platform. Hasil penjualan jaminan dipakai menutup pinjaman, bunga, dan biaya. Cek apakah masih ada sisa kewajiban atau sisa dana yang dikembalikan.
Berapa lama waktu untuk bereaksi saat margin call?
Tidak ada angka baku. Pada pasar yang bergerak cepat, jeda bisa sangat singkat atau bahkan tidak ada. Karena itu, baca ketentuannya sebelum meminjam.
Apakah bisa mendapat jaminan kembali setelah likuidasi?
Jaminan yang sudah dijual tidak otomatis kembali. Anda hanya bisa membeli aset baru dengan harga pasar saat itu.
Apakah lebih baik menjual BTC daripada meminjam?
Tergantung tujuan. Meminjam menjaga kepemilikan BTC tetapi menambah risiko likuidasi. Menjual lebih sederhana, tetapi melepas potensi kenaikan harga dan bisa berdampak pajak.
Bagaimana bila harga naik lagi setelah likuidasi?
Jika jaminan sudah terjual, Anda tidak ikut menikmati kenaikan itu. Inilah salah satu kerugian nyata dari likuidasi.
[[IMAGE_10]]
Kesimpulan dan langkah hari ini
Saat Bitcoin turun, LTV naik dan ruang aman menyempit. Margin call dan likuidasi bisa dihindari jika Anda rutin memantau dan punya cadangan.
Hari ini, buka akun pinjaman Anda, catat LTV saat ini, lalu baca ambang margin call di syarat resmi platform.
Periksa LTV dan syarat platform Anda sekarang, sebelum harga bergerak lagi.
[[IMAGE_11]]
Referensi
Disclaimer: artikel ini bersifat informasi umum dan bukan nasihat keuangan. Syarat, ambang LTV, dan biaya berbeda di setiap platform, jadi selalu rujuk ketentuan resmi penyedia layanan Anda.
Coba alat gratis Atovia untuk topik ini →
Ingin lebih banyak perbandingan dan panduan belanja?
Bergabunglah dengan komunitas kami
Mengutip artikel ini
Sumber: Atovia (Atovia). https://atovia.kr
Artikel ini ditulis oleh Atovia dengan bantuan alat AI. Jika Anda menemukan kesalahan, beri tahu kami melalui Kontak dan kami akan memeriksa serta memperbaikinya.
Konten tentang kesehatan, keuangan, dan hukum adalah informasi umum dan tidak menggantikan nasihat dari profesional yang berkualifikasi.